
2026-09-14 23:57:58 比特派最新官网
为何数字钱包掏钱比现金痛感低
当硬币落袋的清脆声被手机“叮”的提示音替代,消费时的心理天平悄然倾斜。我们不再感知钞票的厚度,而是依赖屏幕上的数字跳动。这种剥离实体货币后产生的“脱敏”效应,让人在支付时少了份痛感数字化货币消费心理,多了份随意。数字世界的轻盈感,让花钱变得像点外卖一样无负担,这是心理账户被重构的直接结果。
即时反馈机制重塑了消费决策。过去攒钱需要物理空间,如今余额实时可见。这种透明化让“拥有感”与“失去感”瞬间切换。人们在指尖滑动间完成支付,缺乏现金交易时的停顿与权衡。心理上的“痛感”被技术流程稀释,冲动消费的门槛大幅降低。每一次确认支付,都是一次对自我控制力的微小妥协,数字界面的流畅性掩盖了资产流失的实质。
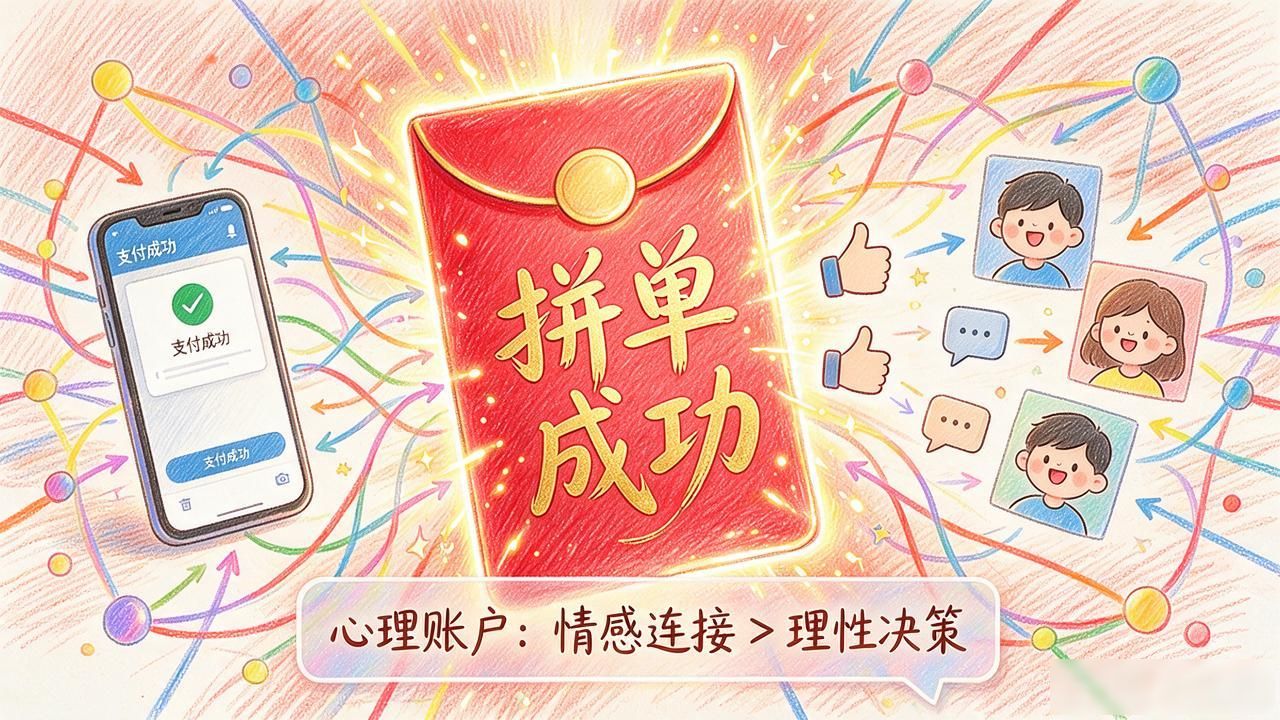
社交属性让数字支付更具诱惑力。红包、拼单、支付后的评价页,构建了复杂的社交链条。花钱不再仅仅是交易,更是社交货币的流通。为了维持群内互动或获取优惠券,人们往往超额消费。社交压力驱动的支出,常常在不知不觉中突破了预算红线为何数字钱包掏钱比现金痛感低,心理账户因社交场景而变得模糊不清,理性决策让位于情感连接。
信用额度的隐藏陷阱加深了这种心理偏差。先享后付的模式让当前消费与未来还款脱节。大脑倾向于高估当下的愉悦,低估未来的债务痛苦。这种时间折扣现象在数字信贷中尤为严重,人们更容易在“免息期”内挥霍,忽视了利息与本金叠加后的真实成本。数字界面的简洁设计,掩盖了复杂债务结构带来的心理负担。
重新审视支付工具的心理影响,找回对金钱的掌控感。设定明确的数字预算,关闭非必要通知,甚至偶尔回归现金支付,都是对抗数字脱敏的有效手段。通过增加支付摩擦力,让每一次消费都经历心理审视,才能在虚拟洪流中守住财务健康的底线,不被技术便利裹挟。
原文链接:https://www.sczyszxxz.com/ogmqng/6012.html
本文版权:如无特别标注,本站文章均为原创。
